Construir una casa a medida es el proyecto de muchas familias. Elegir la distribución, aprovechar mejor la luz natural, instalar sistemas eficientes y adaptar cada espacio a las necesidades personales son algunas de las ventajas de levantar una vivienda desde cero.
Pero antes de comenzar las obras aparece una cuestión fundamental: ¿cómo financiar la construcción?
A diferencia de una hipoteca tradicional, donde el préstamo se destina a comprar una vivienda terminada, una hipoteca de autopromoción está diseñada para financiar un inmueble que todavía debe construirse.
Su principal particularidad es que el banco suele entregar el dinero de manera progresiva, a medida que avanzan los trabajos.
Comprender cómo funciona este sistema es esencial para organizar el presupuesto y evitar problemas de liquidez durante la obra.
¿Qué es una hipoteca de autopromoción?
Una hipoteca de autopromoción, también llamada hipoteca autopromotor, es una financiación destinada a personas que desean construir una vivienda para uso propio.
En este tipo de operación, el futuro propietario actúa como promotor del proyecto.
Esto significa que participa directamente en decisiones relacionadas con el terreno, el diseño, los profesionales contratados y la ejecución de la construcción.
La entidad financiera estudia tanto la solvencia del solicitante como la viabilidad técnica y económica del proyecto.
¿En qué se diferencia de una hipoteca convencional?
Aunque ambas modalidades utilizan una garantía hipotecaria, existen diferencias importantes.
| Característica | Hipoteca tradicional | Hipoteca autopromotor |
|---|---|---|
| Finalidad | Comprar vivienda terminada | Construir vivienda |
| Entrega del dinero | Habitualmente al formalizar la compra | Generalmente por fases |
| Documentación | Económica e inmobiliaria | Económica, urbanística y técnica |
| Valoración | Inmueble existente | Terreno y proyecto terminado |
| Seguimiento | No requiere certificaciones de obra | Puede exigir certificaciones |
| Riesgo adicional | Estado del inmueble | Plazos y sobrecostes de construcción |
La principal dificultad de la autopromoción no suele ser únicamente conseguir el préstamo, sino coordinar la financiación con las necesidades reales de la obra.
¿Es obligatorio tener un terreno en propiedad?
Muchas entidades requieren que el solicitante disponga previamente de un terreno adecuado para construir.
El banco necesita comprobar que existe un derecho suficiente sobre la parcela y que puede desarrollarse legalmente el proyecto previsto.
No basta con ser propietario de cualquier terreno.
Antes de iniciar el proceso, conviene verificar:
- La clasificación y calificación urbanística del suelo.
- La edificabilidad permitida.
- Los accesos y servicios disponibles.
- Las cargas registrales.
- Las limitaciones urbanísticas.
- La viabilidad de obtener la licencia correspondiente.
Un terreno aparentemente económico puede resultar poco interesante si presenta dificultades para construir o requiere importantes inversiones en urbanización.
¿Qué ocurre si todavía no tengo terreno?
La financiación de la compra del suelo y la construcción puede requerir una estructura distinta.
Algunas entidades pueden estudiar operaciones combinadas o alternativas, pero no debe darse por hecho que una hipoteca autopromotor financiará automáticamente la adquisición de la parcela.
Lo recomendable es estudiar la viabilidad financiera antes de comprar el terreno.
¿Cuánto dinero puede financiar una hipoteca de autopromoción?
No existe un porcentaje universal.
La cantidad que puede conceder el banco depende de distintos factores:
- Valor del terreno.
- Presupuesto de construcción.
- Valor estimado de la vivienda terminada.
- Aportación económica del propietario.
- Ingresos y endeudamiento.
- Política de riesgo de la entidad.
Algunas soluciones especializadas permiten estudiar porcentajes elevados del presupuesto de construcción cuando el solicitante ya es propietario del terreno.
Sin embargo, financiar el 100 % del coste de la obra no significa necesariamente financiar el 100 % del valor total de la operación.
Es fundamental diferenciar el coste de construcción del valor final del inmueble.
Ejemplo práctico: construir una casa en terreno propio
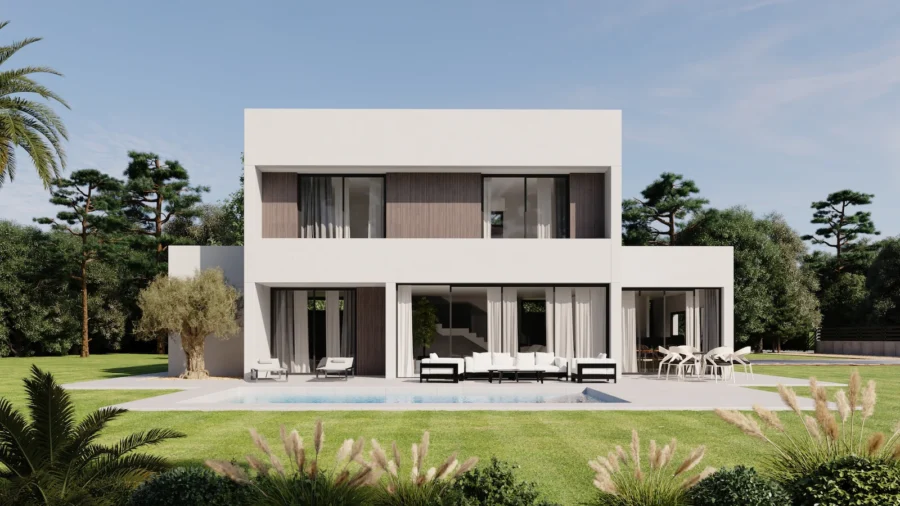
Imaginemos una familia que ya dispone de una parcela y quiere construir una vivienda unifamiliar.
Su presupuesto inicial podría ser el siguiente:
| Concepto | Presupuesto orientativo |
|---|---|
| Ejecución de la construcción | 210.000 € |
| Arquitectura y servicios técnicos | 15.000 € |
| Licencias, tasas y otros conceptos | 10.000 € |
| Conexiones y acondicionamiento exterior | 12.000 € |
| Reserva para imprevistos | 23.000 € |
| Total previsto | 270.000 € |
Las cifras son ficticias y únicamente sirven para explicar cómo organizar un presupuesto.
No representan precios medios de construcción.
La entidad financiera podría aceptar determinados conceptos como financiables y excluir otros.
Por ello, la familia debe comprobar cuánto dinero necesita aportar con recursos propios y cuándo deberá realizar cada pago.
Qué documentación necesitas para solicitar la financiación
Las hipotecas autopromotor suelen exigir más documentación técnica que una compra convencional.
Documentación personal y económica
- Documento de identidad.
- Contrato de trabajo o justificantes de actividad profesional.
- Nóminas o declaraciones fiscales.
- Extractos bancarios.
- Información sobre otros préstamos.
- Justificantes de ahorro y patrimonio.
Documentación del terreno
- Escritura de propiedad.
- Nota simple registral.
- Información catastral.
- Documentación urbanística relevante.
Documentación de la construcción
- Proyecto técnico.
- Presupuesto detallado.
- Licencia de obras o autorización exigible.
- Contrato o presupuesto de la constructora.
- Calendario de ejecución.
- Tasación o valoración correspondiente.
La entidad puede solicitar documentación adicional según la fase del proyecto.
Consejo: prepara un expediente completo antes de presentar solicitudes. Un presupuesto de obra poco detallado puede dificultar que el banco valore adecuadamente la operación.
Cómo entrega el banco el dinero durante la construcción
Una de las cuestiones más importantes es entender que la financiación no suele recibirse íntegramente al principio.
La estructura concreta depende del contrato, pero puede organizarse en diferentes fases.
Fase 1. Disposición inicial
Algunas entidades permiten disponer de una cantidad inicial una vez cumplidos los requisitos de formalización.
El importe y las condiciones varían según la operación.
Este dinero puede utilizarse para atender los primeros pagos previstos en el proyecto.
Fase 2. Certificaciones de obra
Conforme avanza la construcción, los técnicos competentes pueden emitir certificaciones que acrediten los trabajos realizados.
El banco puede utilizar esa documentación, junto con sus propias comprobaciones, para autorizar nuevas disposiciones.
Fase 3. Finalización de la construcción
La última parte del capital puede quedar condicionada a la finalización de los trabajos y a la entrega de la documentación exigida.
Por ejemplo, el certificado final de obra y otros documentos administrativos que correspondan.
¿Por qué es importante coordinar las certificaciones?
Imagina que la constructora exige un pago importante al completar la estructura, pero el banco todavía no ha autorizado la siguiente disposición.
Aunque el préstamo esté aprobado, puede surgir un problema temporal de liquidez.
Por eso, antes de firmar con la constructora conviene comprobar que su calendario de pagos es compatible con el calendario previsto de financiación.
¿Qué es el período de carencia en una hipoteca autopromotor?
Algunas hipotecas de autopromoción contemplan un período de carencia durante la construcción.
En una carencia de capital, el prestatario paga los intereses correspondientes según lo pactado, pero no amortiza principal durante ese período.
Esto puede reducir las cuotas iniciales mientras se construye la vivienda.
Sin embargo, no significa que la financiación sea gratuita.
Ejemplo sencillo
Supongamos que durante una fase de obra se han dispuesto 100.000 euros y el interés anual aplicable es del 3 %.
Si el contrato establece el pago mensual de intereses sobre el capital dispuesto, el importe orientativo sería:
100.000 × 3 % ÷ 12 = 250 euros al mes.
El cálculo es ilustrativo. La liquidación real dependerá del contrato, las fechas de disposición y el sistema de cálculo de intereses.
Cuando termine la carencia, comenzará la amortización de capital conforme a las condiciones pactadas.
Los costes que muchas personas olvidan al construir
Uno de los errores más frecuentes es comparar únicamente el presupuesto de la constructora con el precio de una vivienda terminada.
Pero construir una casa implica otros conceptos.
Honorarios profesionales
Arquitectos, dirección facultativa y otros profesionales técnicos pueden intervenir en diferentes etapas.
Licencias e impuestos
La construcción puede estar sujeta a tasas, impuestos y autorizaciones municipales.
Estudios previos
Pueden ser necesarios estudios geotécnicos, levantamientos topográficos y otros trabajos.
Suministros y acometidas
Conectar la vivienda a las redes de electricidad, agua o saneamiento puede generar gastos adicionales.
Obras exteriores
Muros, cerramientos, accesos, jardines o pavimentación pueden quedar fuera del presupuesto principal.
Imprevistos
Cambios en los materiales, modificaciones del proyecto o problemas técnicos pueden aumentar el coste.
Recomendación: prepara un presupuesto completo y reserva un margen para contingencias. El porcentaje adecuado dependerá de la complejidad del proyecto.
Cinco errores que pueden complicar la construcción
1. Comprar el terreno sin comprobar su situación urbanística
Antes de adquirir una parcela, confirma qué puede construirse realmente y bajo qué condiciones.
2. Comenzar las obras sin tener cerrada la financiación
Confiar en una aprobación futura puede dejar el proyecto sin recursos suficientes.
3. Aceptar un presupuesto poco detallado
Un presupuesto que no define partidas, materiales y condiciones puede generar conflictos y sobrecostes.
4. No coordinar los pagos con las disposiciones bancarias
La falta de sincronización entre banco y constructora puede provocar tensiones de tesorería.
5. No prever retrasos
Las obras pueden sufrir demoras por causas administrativas, técnicas o de suministro.
Es conveniente comprobar cómo afectan esos retrasos a los contratos y a la financiación.
Cómo solicitar una hipoteca autopromotor paso a paso
Paso 1. Comprobar el terreno. Verifica que la parcela es adecuada para el proyecto.
Paso 2. Definir la vivienda. Trabaja con profesionales técnicos para establecer las características de la construcción.
Paso 3. Elaborar el presupuesto. Incluye los gastos de ejecución, honorarios, licencias e imprevistos.
Paso 4. Estudiar la financiación. Comprueba qué entidades pueden estudiar la operación y qué parte del proyecto consideran financiable.
Paso 5. Preparar la documentación. Reúne el expediente económico, registral y técnico.
Paso 6. Revisar las condiciones hipotecarias. Analiza el plazo, el interés, las comisiones, la carencia y el calendario de disposiciones.
Paso 7. Coordinar la construcción. Asegúrate de que los pagos previstos y las certificaciones de obra son compatibles.
Paso 8. Finalizar y regularizar la vivienda. Completa los trámites técnicos, registrales y administrativos que correspondan.
¿Cómo puede ayudar un especialista en financiación hipotecaria?
Una operación de autopromoción requiere entender tanto las condiciones bancarias como las necesidades económicas del proyecto.
No todas las entidades financian este tipo de operaciones ni aplican los mismos criterios.
Por ello, contar con profesionales especializados puede facilitar la comparación de alternativas y la preparación del expediente.
Ferco Gestión ofrece soluciones hipotecarias para proyectos de autopromoción y estudia operaciones destinadas a construir viviendas en terrenos propiedad de los solicitantes.
La financiación disponible dependerá de la valoración del proyecto y de la aprobación de la entidad correspondiente.
Preguntas frecuentes sobre hipotecas autopromotor
¿Puedo conseguir financiación para el 100 % de la construcción?
Existen soluciones que pueden estudiar porcentajes elevados del presupuesto de obra, especialmente cuando el solicitante ya dispone del terreno. La aprobación depende de las condiciones del banco.
¿Se puede financiar una casa prefabricada?
Algunas entidades estudian viviendas industrializadas o modulares, siempre que cumplan los requisitos técnicos, urbanísticos y de garantía exigidos.
¿Cuándo empiezo a pagar la hipoteca?
Depende del contrato. Puede existir una carencia durante la obra o un sistema de pagos relacionado con el capital dispuesto.
¿Qué ocurre si la construcción cuesta más de lo previsto?
El banco no está obligado a ampliar automáticamente el préstamo. Los sobrecostes pueden requerir fondos propios o un nuevo estudio financiero.
¿Puedo cambiar de constructora durante la obra?
Puede ser posible, pero el cambio puede afectar al presupuesto, al calendario y a la documentación que exige la entidad.
¿Qué sucede si la obra se retrasa?
Es necesario revisar las condiciones del préstamo y las obligaciones contractuales. Algunos cambios pueden requerir autorización o una modificación de las condiciones.
¿Puedo construir una segunda residencia con esta hipoteca?
Algunas entidades contemplan este supuesto, aunque pueden establecer requisitos diferentes a los de una vivienda habitual.
Construir una casa empieza por planificar su financiación
La hipoteca de autopromoción permite abordar un proyecto de construcción mediante una financiación adaptada al avance de las obras.
Pero su funcionamiento exige una planificación más detallada que una hipoteca de compra tradicional.
Antes de comenzar, es fundamental verificar el terreno, calcular el presupuesto completo, conocer los requisitos del banco y coordinar los pagos.
Una buena planificación financiera puede marcar la diferencia entre una construcción organizada y un proyecto que sufra dificultades económicas antes de terminar.